

Di Anna Lisa Calò
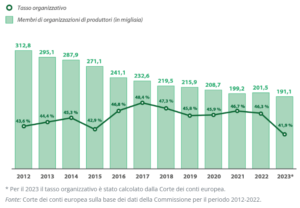
Nel 2023 le organizzazioni di produttori (OP) del settore ortofrutticolo hanno ricevuto dall’Unione Europea aiuti per oltre un miliardo di euro. Eppure, tra il 2012 e il 2023 hanno perso quote di mercato e il numero di agricoltori aderenti è diminuito del 39%, passando da 313 a 191 mila. Secondo la Relazione speciale 22/2026 della Corte dei conti europea, a frenarne lo sviluppo sono il sostegno nazionale disomogeneo, la complessità delle norme UE e una risposta insufficiente della Commissione alle difficoltà del settore.
Oggi i produttori agricoli operano in un contesto segnato da crescenti pressioni, dall’aumento dei costi alla volatilità della domanda. Le OP sono nate, già nel corso degli anni ’60 e ’70 con lo scopo di rafforzarne la posizione, concentrando l’offerta, favorendo investimenti comuni e migliorando la capacità di negoziare con la grande distribuzione.
I fondi migliorano l’efficienza, ma non riequilibrano il mercato
I finanziamenti europei, nel corso degli anni, hanno permesso di modernizzare impianti, automatizzare la produzione, risparmiare energia e acqua, migliorare logistica e imballaggi e ottenere certificazioni di qualità. Tali fondi, inoltre, sono proporzionali al valore della produzione commercializzata, nell’ottica di incoraggiare le OP ad aumentare il fatturato e, secondo la Corte, questi investimenti hanno aumentato sia i ricavi totali che l’efficienza delle OP.
Il problema resta però il rapporto con la grande distribuzione organizzata (GDO): nonostante gli aiuti, infatti, le organizzazioni continuano a trovarsi in una posizione di debolezza negoziale nei confronti della GDO. Per la Corte servono regole più semplici, criteri nazionali più uniformi e un sistema capace di rendere l’adesione alle OP più attrattiva.
Sempre meno agricoltori aderiscono
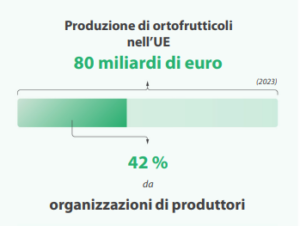
Il calo degli iscritti non dipende solo dalla diminuzione delle aziende agricole. Tra il 2013 e il 2020, infatti, le adesioni alle OP sono diminuite del 29% mentre il numero di imprese ortofrutticole è calato solo del 14%, segnale di una crescente perdita di attrattività. Inoltre, si è indebolita anche la capacità delle organizzazioni di produttori di acquisire quote di mercato: il tasso organizzativo, cioè la quota in valore della produzione commercializzata dalle organizzazioni, è scesa dal 48,4% del 2017 al 42% nel 2023.
Un’Europa a più velocità
Le OP più grandi riescono a offrire maggiori volumi e ad avere un potere contrattuale più forte, ma sono poche: Belgio e Paesi Bassi rappresentano le uniche eccezioni. In tutti gli altri Paesi il rapporto con i rivenditori rimane fortemente sbilanciato. Una possibile soluzione, secondo la Corte, consisterebbe nel delegare le vendite a un’associazione più ampia, scelta che però rimane poco diffusa. Alcuni Stati (Italia e Spagna) stanno tuttavia rivedendo i propri criteri per incentivare le OP a fondersi.
Le differenze tra Paesi sono profonde: il tasso organizzativo, negli Stati in cui le OP sono riconosciute, varia dallo 0,8% della Slovenia all’86% della Danimarca. Infatti, sebbene gli obiettivi generali delle organizzazioni siano stabiliti a livello comunitario, i singoli Paesi svolgono un ruolo fondamentale nel garantirne il successo, per esempio stilando l’elenco delle azioni ammissibili ai finanziamenti. Tuttavia, se alcuni Stati finanziano attivamente le organizzazioni attraverso investimenti e consulenze, altri applicano norme di ammissibilità più restrittive e offrono aiuti minori. Questo, secondo gli auditor, scoraggia gli agricoltori ad aderire. La Corte dei conti ha inoltre sottolineato che la Commissione europea, pur essendo a conoscenza di queste criticità, non ha ancora risposto efficacemente a tali sfide.


